经纪业务收入下滑与证券投资业务崛起 券商业务结构转型分析
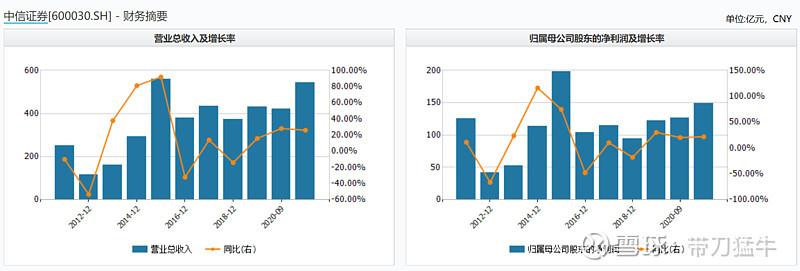
随着资本市场改革深化、佣金率持续下行以及投资者结构变化,证券公司的业务格局正在经历深刻调整。从具体业务数据来看,经纪业务收入规模逐渐下降,而证券投资业务收入在非证券业务中的占比显著提升,成为推动券商收入增长的重要引擎。这一消一长之间,折射出行业从通道驱动向资本驱动、从零售经纪向机构与自营投资转型的大趋势。
一、经纪业务收入规模逐渐下降
经纪业务曾是证券公司最稳定的收入来源,但如今其贡献度不断走低。主要原因包括:
- 佣金率持续下滑:行业竞争加剧以及互联网开户的普及,使得股票交易佣金率从千分之几降至万分之几,部分券商甚至逼近成本线。
- 市场交易活跃度波动:虽然A股市场偶有成交放量,但整体换手率长期呈下降趋势,存量客户交易频率降低。
- 财富管理转型分流:投资者逐渐从自主交易转向购买基金、理财产品,券商代销金融产品收入虽在增长,但传统通道收入被替代。
- 客户结构变化:机构投资者占比提升,其佣金议价能力更强,且更多通过算法交易、大宗交易等方式降低显性成本。
以某头部券商为例,其经纪业务净收入从2015年的百亿规模降至2023年的不足六十亿,占总营收比重从近四成滑落至两成以下。中小券商受到的冲击更为明显,部分甚至出现经纪业务亏损。
二、证券投资业务收入占非证券业务的投资比重上升
此处的“非证券业务的投资”在券商语境下通常指除传统证券经纪、投行、资管等业务之外的资金运用,即自营投资业务。证券投资业务收入占非证券业务投资的比重显著提升,表现为:
- 自营规模扩张:券商不断增资扩表,金融投资资产占总资产比例普遍超过50%,固定收益类投资仍是压舱石,但权益类、衍生品投资占比提升。
- 收入贡献增强:在经纪、投行承压的年份,自营投资收入往往成为业绩胜负手。例如2023年上市券商自营业务收入同比增长超过70%,占营收比重接近30%,部分券商甚至超过40%。
- 策略多元化:从单纯的方向性投资转向做市、衍生品对冲、量化投资等非方向性业务,提升了收益稳定性。场外期权、收益互换等客需型业务也为自营贡献了稳定价差。
这一变化意味着券商正从“轻资产”的通道中介,转向“重资产”的资本中介与投资机构。证券投资业务收入占非证券业务的投资比重上升,既是应对传统业务下滑的被动选择,也是提升净资产收益率的主动战略。
三、业务结构转型的驱动因素
- 政策引导:注册制全面实施、科创板做市商制度、公募基金降费等政策,倒逼券商提升专业投资与定价能力。
- 客户需求变迁:居民财富向权益类资产转移,机构客户需要做市、流动性管理和风险对冲,催生了大量资本中介型投资业务。
- 科技赋能:大数据、人工智能在投资决策与风险管理中的应用,使得自营投资能够覆盖更多标的与策略,提升收益风险比。
四、挑战与展望
证券投资业务收入占比提升并非没有隐忧。自营投资受市场波动影响大,若风控不力可能导致巨额亏损。资本消耗过快会拉低ROE,且与经纪、资管等业务的协同效应尚待深化。券商需在以下方向发力:
- 推动经纪业务向财富管理转型,以投顾服务稳定收入;
- 做优做强证券投资业务,发展非方向性、客需型交易;
- 平衡轻资产与重资产业务,避免业绩大起大落。
经纪业务收入规模逐渐下降与证券投资业务占非证券投资比重上升,是券商行业转型的一体两面。唯有主动调整业务结构,提升投资管理与风险定价能力,才能在激烈的市场竞争中实现可持续发展。
如若转载,请注明出处:http://www.cnpeweb.com/product/52.html
更新时间:2026-10-07 03:52:36